Archivio della categoria: News

Sostegno all’innovazione e agli investimenti delle imprese operanti nei settori del commercio in sede fissa e dei pubblici esercizi di somministrazione alimenti e bevande ed intrattenimento danzante


OBIETTIVO
Riqualificazione delle imprese operanti nei settori del commercio, di vicinato, del pubblico intrattenimento e dei pubblici esercizi, anche polifunzionali, favorendo la rigenerazione degli spazi e la realizzazione di investimenti atti a introdurre nuovi servizi e processi di cambiamento e di innovazione digitale e tecnologica necessari ad affrontare la trasformazione dei mercati nonché le nuove tendenze nei comportamenti dei consumatori.

BENEFICIARI
Possono presentare domanda di contributo i soggetti, gli enti, le organizzazioni private, già iscritti nel Repertorio delle notizie Economiche e Amministrative (REA) delle CCIAA competenti per territorio, che svolgono, sia con le forme giuridiche tipiche delle imprese (soggetti iscritti nel registro delle imprese), che nelle forme diverse da queste ultime (soggetti iscritti nel REA ma non nel registro delle imprese, con esclusione delle persone fisiche), una delle seguenti attività:

  • attività di commercio al dettaglio in sede fissa avente i requisiti di esercizio di vicinato;
  • attività di discoteche, sale da ballo ed attività simili regolarmente autorizzate all’intrattenimento danzante;
  • attività di somministrazione al pubblico di alimenti e bevande;
  • esercizi commerciali polifunzionali già avviati ai sensi della D.G.R. 2022/20218, limitatamente alle attività di commercio al dettaglio di vicinato e somministrazione al pubblico di alimenti e bevande.

CARATTERISTICHE DEL CONTRIBUTO
Il contributo previsto nel presente bando sarà concesso nella forma del fondo perduto, nella misura massima del 40% della spesa ammessa e per un importo, comunque, non superiore a complessivi euro 50.000,00.

PRESENTAZIONE DELLA DOMANDA
Le domande di contributo dovranno essere trasmesse tramite applicativo dalle ore 10.00 del giorno 23 giugno 2026 alle ore 13.00 del giorno 21 luglio 2026.
L’applicativo web sarà reso disponibile a partire dalle ore 10.00 del giorno 18 giugno 2026 per la sola compilazione e validazione delle domande.
L’accesso all’applicativo verrà chiuso in anticipo al raggiungimento di un numero massimo di 350 domande presentate.

Per informazioni:
Cangini Ivan cell. 333 2697706
email: cangini@studiocangini.it

Investimenti per la qualificazione, il potenziamento e la diversificazione dell’offerta turistica ricettiva

Beneficiari

Pmi aventi qualunque forma giuridica, che, al momento della domanda di contributo, siano gestori e/o proprietari di una delle seguenti attività ricettive:

  • attività ricettiva alberghiera nelle strutture di cui all’art. 4, comma 6, lettere a), b) e c), della L.R. 16/2004 e smi (alberghi, RTA, Condhotel)
  • attività ricettiva all’aria aperta nelle strutture di cui all’art. 4, comma 7, lettere a), b) e c), della L.R. 16/2004 e smi (campeggi, villaggi turistici, marina resort) 

Interventi ammissibili

Gli interventi devono essere finalizzati:

  • alla riqualificazione, ammodernamento, ampliamento delle strutture ricettive alberghiere o all’aria aperta esistenti
  • al rinnovo delle attrezzature e degli arredi
  • all’offerta di nuovi servizi alla clientela e/o al loro miglioramento, tramite soluzioni innovative e/o digitali attente anche agli aspetti di sostenibilità ambientale, sociale e di sicurezza
  • alla realizzazione di nuove strutture ricettive esclusivamente in immobili esistenti, anche se oggetto di demolizione e ricostruzione

Misura dell’agevolazione

L’agevolazione si determina come abbattimento dei tassi di interesse per un massimo del 6%. annuo, per un valore complessivo, comunque, non superiore all’ammontare in ESL dell’80% degli interessi complessivi dovuti in base al TAEG applicato, oltre a un contributo fisso di € 10.000,00, per un importo complessivo non superiore ad € 150.000,00. L’importo attualizzato verrà liquidato anticipatamente in una unica soluzione

Presentazione 

La domanda dovrà essere presentata a partire dal 16 febbraio fino al 30 ottobre 2026.

Per informazioni:
Cangini Ivan cell. 333 2697706
email: cangini@studiocangini.it

Premio euro 70.000,00 per startup, spin-off universitari, micro e piccole imprese innovative


Il premio si rivolge a startup, spin-off universitari, micro e piccole imprese innovative attive sul territorio nazionale, chiamate a proporre soluzioni ad alto contenuto tecnologico in grado di accelerare la transizione verso modelli produttivi sostenibili e circolari.

La call resterà aperta fino alle 15.00 del 13 febbraio 2026 e selezionerà fino a 10 progetti vincitori. Ciascun progetto potrà beneficiare di:

  • un premio economico fino a 70.000 euro;
  • la partecipazione a un programma di bootcamp ed engage, finalizzato a rafforzare il vantaggio competitivo delle soluzioni selezionate;
  • opportunità di co-innovazione e collaborazione con aziende del sistema industriale.

Per informazioni
Cangini Ivan
tel 0547 / 1902581
cell 333 2697706
email : cangini@studiocangini.it

Pubblicazione contributi pubblici entro il 31/12/2021

SOGGETTI COINVOLTI E SCADENZA  
Le imprese individuali o costituite come società di persone, che nel periodo 01/01/2020 – 31/12/2020 hanno ricevuto aiuti dallo Stato per un importo superiore ad euro  10.000 euro incassati nell’anno, devono pubblicare sul proprio sito internet l’elenco di quanto ricevuto entro il prossimo 1° gennaio 2022.
Fra gli aiuti ricevuti vanno considerati sia i bonus in denaro che i crediti d’imposta erogati dallo Stato.
Si noti però che nel caso dei crediti d’imposta, essi sono comunicati dall’Agenzia delle Entrate al RNA  l’anno successivo alla dichiarazione dei redditi; ad esempio, i crediti d’imposta utilizzati nell’anno 2020 saranno comunicati dall’Agenzia delle Entrate al RNA solo nel 2022. Pertanto, nel RNA al 31 dicembre 2021 non risultano gli aiuti ricevuti dall’impresa nel 2020 sotto forma di credito d’imposta.

Per tale motivo i crediti d’imposta utilizzati dall’impresa vanno inseriti nell’elenco dei contributi ricevuti  ai sensi degli obblighi di trasparenza, sempre che la sommatoria fra il credito e gli altri aiuti superi l’ammontare sopra indicato.

VERIFICA AIUTI PRESENTI                    
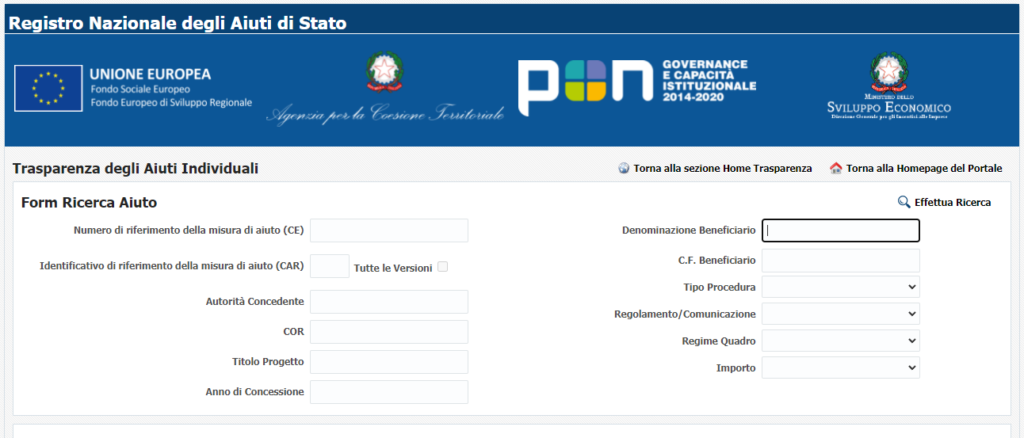
Gli aiuti ricevuti dall’impresa che sono già presenti sul Registro Nazionale degli Aiuti di  Stato (RNA) non vanno evidenziati, in quanto la trasparenza è stata già assolta dal RNA.
Per verificare la posizione personale si invita ad effettuare una ricerca sul RNA al seguente indirizzo web    https://www.rna.gov.it/RegistroNazionaleTrasparenza/faces/pages/TrasparenzaAiuto.jspx
dove potrebbero essere presenti aiuti registrati nel 2020. Nel caso in cui l’impresa abbia ricevuto altri aiuti  rispetto a quelli presenti, è opportuno che vengano inseriti sul proprio sito web.

COME PUBBLICARE          
La pubblicazione dovrà avvenire attraverso i siti o i portali digitali. 
Se le imprese obbligate alla pubblicazione non avessero un proprio sito web, possono far pubblicare i  dati di cui sopra sul sito dell’Associazione di appartenenza (se iscritte). 
Nel caso in cui si sia sprovvisti del sito internet , il riferimento ai portali digitali conferma la possibilità dell’adempimento anche attraverso le eventuali pagine personali (ex pagine facebook ?!). 
Si suggerisce di stampare la pagina in cui avviene la pubblicazione e dargli data certa

SANZIONI
La mancata pubblicazione può comportare una sanzione pari al 1% dei contributi ricevuti con un minimo di Euro 2.000,00. Si può determinare la restituzione delle somme ricevute ai soggetti eroganti se entro tre mesi dalla contestazione il beneficiario non abbia provveduto ad adempiere agli obblighi di pubblicazione delle informazioni ed al pagamento dell’importo contestato.

Cesena 28/12/2021   

                                                                                                             Cangini Ivan

Formazione finanziata giugno 2020

La formazione è uno strumento di competitività e di crescita delle imprese. Poter finanziare interamente la formazione gratuitamente è davvero un grande vantaggio per ogni azienda.
30-40 ore di formazione/consulenza in sede aziendale e possibilità da valutare di comprendere anche gli acquisti di attrezzature.
Per la docenza è possibile sia incaricare una figura individuata dall’azienda, sia richiedere la nostra consulenza, al fine di individuare un docente esperto e qualificato.

Per informazioni:
Ivan Cangini
tel. 0547 1902581
email: cangini@studiocangini.it
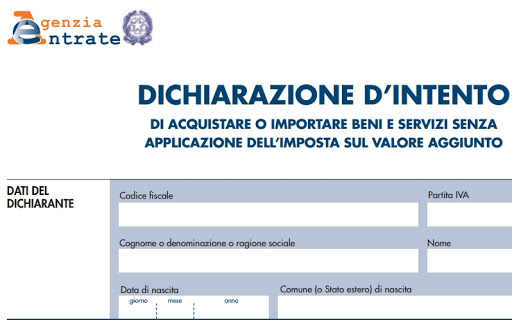
Dichiarazione di intento: modifica dal 01 gennaio 2020

Sono state apportate alcune semplificazioni e novità in tema di adempimenti per gli esportatori abituali. Con effetto dal 1° gennaio 2020 viene meno, per l’esportatore abituale, l’obbligo di consegnare, insieme alla ricevuta di presentazione telematica, la dichiarazione d’intento al fornitore al fine di acquistare beni e servizi senza applicazione dell’Iva ai sensi della lettera c) dell’articolo 8 del D.P.R. 633/1972 (c.d. Plafond).
Per il cedente/prestatore (fornitore) è previsto un duplice obbligo:
– il fornitore deve procedere alla verifica della correttezza degli adempimenti a carico dell’esportatore abituale (c.d. “riscontro telematico”);
– emissione della fattura, ai sensi della lettera c) dell’articolo 8 del DPR 633/72, in regime di non imponibilità Iva solo se la verifica del punto precedente è risultata regolare;
– indicazione sulle fatture emesse degli estremi del protocollo di ricezione della dichiarazione di intento.Gli estremi del protocollo di ricezione della dichiarazione devono essere indicati nelle fatture emesse in base ad essa, ovvero devono essere indicati dall’ importatore nella dichiarazione doganale;
– soppressione di alcuni adempimenti inerenti sia l’emissione che il ricevimento delle dichiarazioni di intento (ad esempio, la numerazione progressiva e l’annotazione in apposito registro);
– l’ esportatore abituale è comunque tenuto a comunicare l’avvenuta presentazione della dichiarazione al proprio fornitore, che potrà essere effettuato anche con mezzi “informali”
SANZIONI:
se il fornitore qualora proceda alla emissione della fattura in regime di non imponibilità Iva, senza aver prima riscontrato telematicamente l’avvenuta presentazione della dichiarazione di intento all’Agenzia delle Entrate. La sanzione, a carico del solo fornitore, è proporzionale e sarà compresa tra il 100% al 200% dell’imposta non applicata.


Agevolazioni per la creazione e consolidamento di start up

BENEFICIARI
Piccole e micro imprese costituite come società di capitali (comprese S.r.l. uninominali, consorzi, società consortili e società cooperative) iscritte alla “Sezione speciale in qualità di START UP INNOVATIVA” del Registro Imprese presso la CCIAA.
Tipologia A : costituzione dopo il 1 gennaio 2015
Tipologia B:
− costituzione dopo il 2 luglio 2013
− avere almeno 2 esercizi di bilancio
− fatturato (voce A1 del CE) di almeno 200.000 € nell’ultimo bilancio approvato
− 3 dipendenti a tempo indeterminato assunti al 31.12.2017

SCOPO DEL FINANZIAMENTO
Sostenere le spese di investimento per l’avvio o il consolidamento di nuove imprese ad elevato contenuto tecnologico basate sulla valorizzazione economica dei risultati della ricerca e, comunque, di nuovi prodotti e servizi di alta tecnologia o ad alto contenuto innovativo.

INIZIATIVE AGEVOLABILI
È possibile la presentazione alternativa di 2 tipologie di progetti:
Tipologia A: Progetti per la realizzazione dei primi investimenti necessari all’ avvio dell’impresa e alla messa sul mercato dei prodotti/servizi
Tipologia B: Progetti per la realizzazione di investimenti per l’espansione di start up già avviate, per l’acquisto di sedi produttive, logistiche e commerciali e per l’aumento di dotazioni tecnologiche.

SPESE AMMISSIBILI
TIPOLOGIA A:

  1. Macchinari, attrezzature, impianti, hardware e software, arredi nuovi
  2. Spese di affitto e noleggio e attrezzature scientifiche (max 20% del progetto)
  3. Acquisto e brevetti, licenze da fonti esterne
  4. Spese di costituzione (max 2.000 €)
  5. Spese promozionali, anche per partecipazione a fiere ed eventi (max 25.000 €)
  6. Consulenze esterne specialistiche non relative all’ordinaria amministrazione.

TIPOLOGIA B:

  1. Acquisizione sedi produttive, logistiche, commerciali (max 50% del progetto)
  2. Macchinari, attrezzature, impianti, hardware e software, arredi nuovi
  3. Spese di affitto e noleggio di laboratori e attrezzature scientifiche (max 20% del progetto)
  4. Acquisto e licenze per brevetti e/o software da fonti esterne
  5. Spese promozionali anche per partecipazione a fiere ed eventi (max 10% del progetto)
  6. Consulenze esterne specialistiche non relative all’ordinaria amministrazione

FINANZIAMENTO
L’agevolazione consiste in un contributo in conto capitale, corrispondente al 60% della spesa ritenuta ammissibile, elevabile al 70% in caso di assunzione entro la fine del progetto di:
– almeno 2 dipendenti a tempo indeterminato per i progetti di Tipologia A
– almeno 3 dipendenti a tempo indeterminato per i progetti di Tipologia B
Contributo massimo concedibile               Tipologia A 100.000,00       Tipologia B   250.000,00

TERMINE PRESENTAZIONE DOMANDA
La trasmissione delle domande di contributo potrà avvenire a partire dalle 10.00 del 2 luglio 2018 fino alle 17.00 del 15 novembre 2018


Per informazioni : Ivan Cangini

tel 0547 / 1902581                 email: cangini@studiocangini.it
Obbligo sacchetti di plastica a pagamento

La direttiva europea dal 01.01.2018 prevede , per tutti gli esercizi che ne fanno uso,il divieto di vendere sacchetti di plastica in materiale leggero, con uno spessore minore a 50 micron fornite per il trasporto riutilizzabili, e la riduzione della messa in vendita di sacchetti di plastica in materiale ultraleggero, con uno spessore minore a 15 micron fornite per alimenti sfusi. L’obbligo non riguarda le borse in carta/tessuti di fibre naturali / poliammide o in materiali diversi da polimeri per il trasporto della merce acquistata.
Resta consentita la fornitura di borse biodegradabili e compostabili .
Tali borse di plastica:
– non possono essere dispensate a titolo gratuito;
– il valore di vendita deve essere indicato dallo scontrino e assoggettato ad IVA;
– è necessario predisporre ad adattamento il registratore di cassa e sottolineare chiaramente sullo scontrino il corrispettivo del sacchetto;
– il valore da addebitare al consumatore è a discrezione del singolo commerciante (ad es. € 0,01/ € 0,02/ € 0,03).
La violazione dei divieti di commercializzazione e di distribuzione gratuita è punita con la sanzione amministrativa pecuniaria da 2.500 a 25.000 euro.

Nuovi termini di detraibilità IVA (novità 2017)

A seguito delle novità introdotte nel corso del 2017 , il diritto alla detrazione dell’iva si riduce da due anni ad uno solo.
La conseguenza è che si rischia di perdere dell’iva a credito poiché è esercitabile entro il termine di presentazione della dichiarazione Iva dell’anno ma ci sono forti criticità.
Il suggerimento pratico per non perdersi negli ostacoli e dubbi creati dalle nuove norme è di sollecitare i propri fornitori per farsi consegnare le fatture del 2017 e registrarle entro il 31-12-2017.