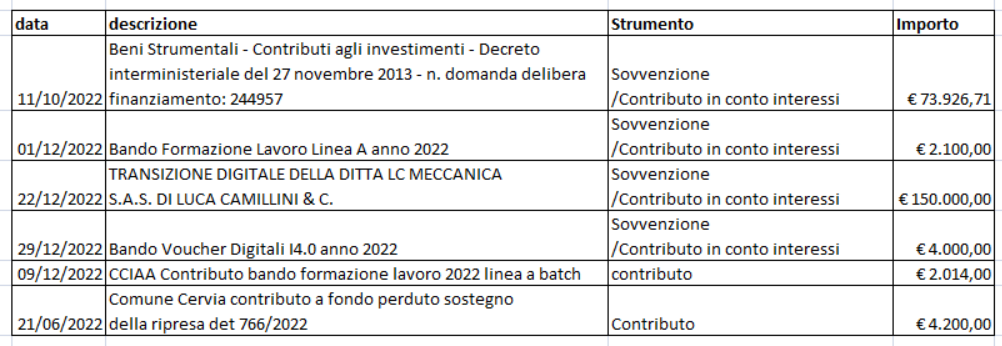
LC MECCANICA S.A.S. DI LUCA CAMILLINI & C. C.F. Beneficiario 04112350402 – pubblicazione aiuti di stato 2022 – Art. 1, commi da 125 a 125-sexies e 127, Legge n. 124/2017 – Contributi 2022
Lascia una risposta
05/06/2023:
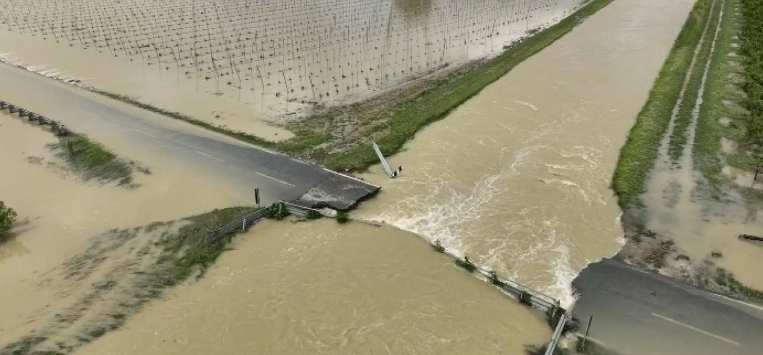
Stop ai pagamenti di luce, gas, acqua e rifiuti nelle aree colpite
Lo prevede la delibera di Arera del 19 maggio. Sospese anche tutte le procedure per morosità precedente
Link:
https://www.regione.emilia-romagna.it/alluvione/aggiornamenti/2023/giugno/stop-ai-pagamenti-di-luce-gas-acqua-e-rifiuti-nelle-aree-colpite
01/06/2023:
CONTRIBUTI AI PRIVATI OCDPC n. 999/2023 E MODULISTICA DA SCARICARE
Modulistica da scaricare al seguente link:
https://protezionecivile.regione.emilia-romagna.it/piani-sicurezza-interventi-urgenti/ordinanze-piani-e-atti-correlati-dal-2008/eventi-maggio-2023/ocdpc-999-2023
Aggiornamenti al 25/05/2023
In attesa di maggiori indicazione sui fondi stanziati dal governo si elencano alcuni dei comuni interpellati.
Tutti i Comuni raccomandano di documentare con tutto quanto possibile , foto, etc, i danni subiti dall’alluvione.
Viene suggerito di rendicontare e fotografare anche gli oggetti buttati.
Da conservare anche le fatture per le spese sostenute (ex fatture per la pulizia dei vani ascensori,etc)
In attesa di indicazioni alcuni dei comuni interpellati.
CESENA
E’ disponibile il seguente link che potrete compilare:
https://www.comune.cesena.fc.it/censimentoalluvione
FORLI’
Al momento non ci sono indicazioni.
Si attende
CERVIA
Si attendono indicazioni dalla Regione: si ipotizza un modulo unico regionale.
Al telefono viene indicato che il Comune dovrebbe dare qualche informazione tra oggi e domani.
RAVENNA
Al momento non ci sono indicazioni
Obiettivi
Accompagnare il sistema produttivo regionale oltre la crisi pandemica attraverso l’incremento dell’export imprese esportatrici, favorendo fra le altre tipologie di attività anche il digital export e il multicanale e incoraggiando la diversificazione dei mercati di sbocco.
Il bando mira a raggiungere le proprie finalità attraverso il supporto a progetti di internazionalizzazione e di promozione internazionale realizzati da piccole e medie imprese, singolarmente o in aggregazione o tramite i consorzi.
Destinatari
Possono presentare domanda i soggetti giuridici con attività economica di micro, piccola e media dimensione e i Consorzi. I soggetti economici possono partecipare singolarmente o aggregati in associazioni temporanee di imprese o di scopo (ATI o ATS) o Reti di imprese o consorzi.
Interventi ammissibili
Sono ammissibili gli interventi finalizzati a realizzare percorsi di internazionalizzazione che abbiano come obiettivo un’area geografica omogenea e che si avvalgano di consulenze, partecipazione a fiere o eventi promozionali nei paesi obiettivo, azioni di marketing digitale e realizzazione di materiale promozionale.
Esempi di spese finanziabili:
Tipologia ed entità del contributo
Il contributo sarà concesso a fondo perduto nella misura del 50% delle spese ritenute ammissibili. Il contributo regionale non potrà comunque superare:
il valore di € 60.000,00 per i partecipanti in forma singola;
il valore di € 150.000,00 per ATI/ATS, Reti e per i Consorzi.
Si applica il regolamento de minimis.
Presentazione domanda
Le domande devono essere presentate fino alle ore 16.00 del 21 giugno 2023.
Ogni partecipante può presentare una sola domanda
Termine realizzazione programma
Le attività di progetto dovranno svolgersi a partire dalla presentazione della domanda e concludersi entro il 31/12/2024.
La Finanziaria ha previsto, la regolarizzazione delle irregolarità, infrazioni e inosservanze di obblighi / adempimenti formali commesse fino al 31.10.2022, con il versamento di € 200 per ciascun periodo d’imposta e la rimozione (se necessaria) dell’irregolarità / omissione.
La tardiva emissione fatture / corrispettivi è certamente il caso più evidente di regolarizzazione in particolare per invii effettuati in ritardo allo SDI di fatture e/o corrispettivi.
Vi sono però anche altre tipologie di violazioni formali coperte da questo pagamento.
A titolo esemplificativo e non esaustivo l’Agenzia individua le seguenti violazioni che possono essere oggetto di definizione:
– Presentazione di dichiarazioni annuali con errata indicazione / incompletezza dei dati relativi al contribuente;
– omessa / irregolare presentazione delle LIPE,comunicazioni dati delle liquidazioni periodiche IVA;
– omessa / irregolare / incompleta presentazione dei mod. Intra;
– irregolare tenuta e conservazione delle scritture contabili se laviolazione non ha prodotto effetti sull’imposta complessivamente dovuta;
– omessa restituzione dei questionari inviati dall’Agenzia / da altri soggetti autorizzati, o restituzione dei questionari con risposte incomplete;
– omissione, incompletezza o inesattezza delle dichiarazioni d’inizio / variazione dell’attività;
– alcune tipolgie di erronea compilazione della dichiarazione d’intento di cui all’art. 8, comma 1, lett. c), DPR n. 633/72; –
– anticipazione di ricavi / posticipazione di costi in violazione del principio di competenza, se la violazione non ha inciso sull’imposta complessivamente dovuta nell’anno di riferimento;
– tardiva trasmissione delle dichiarazioni da parte dell’intermediario;
– irregolarità / omissioni compiute dagli operatori finanziari;
– omessa / tardiva comunicazione dei dati al STS;
– omessa comunicazione della proroga / risoluzione del contratto di locazione soggetto a cedolare secca;
– violazione degli obblighi inerenti alla documentazione e registrazione delle operazioni imponibili ai fini IVA, se la violazione non ha inciso sulla corretta liquidazione dell’imposta;
– altre
Le irregolarità omissioni devono essere rimosse, “al più tardi, entro il termine di versamento della seconda rata” di quanto dovuto, ossia entro il 31.3.2024.
Il versamento può essere effettuato in unica rata il 31/03/2023 oppure in 2 rate, il 31/03/2023 ed il 31/03/2024
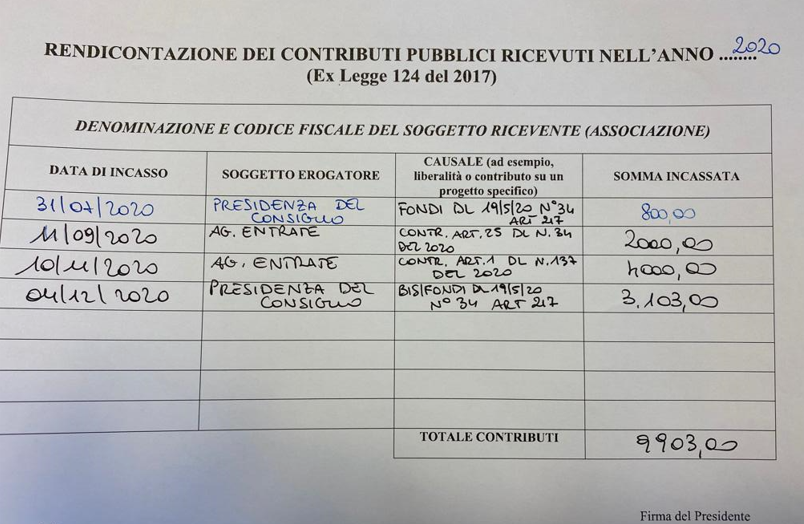
(Ex Legge 124 del 2017)
ditta: Buda Leda
Partita Iva: 01415640406
Codice fiscale: BDULDE58E43C573H
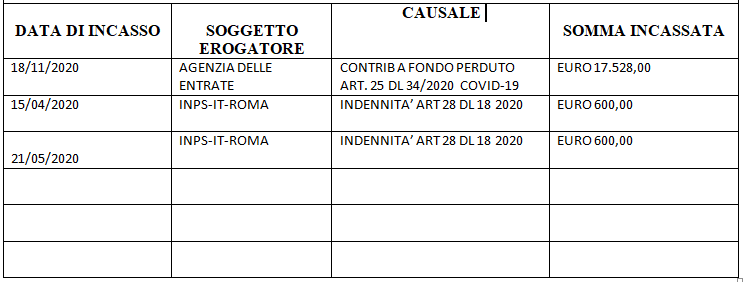
SOGGETTI COINVOLTI E SCADENZA
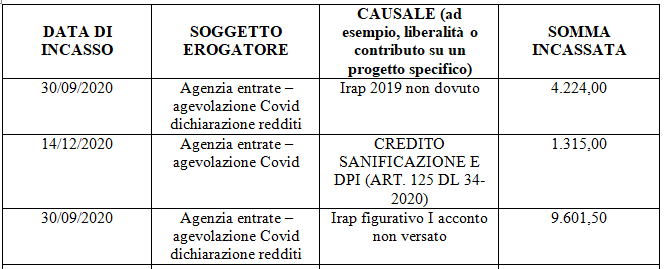
Le imprese individuali o costituite come società di persone, che nel periodo 01/01/2020 – 31/12/2020 hanno ricevuto aiuti dallo Stato per un importo superiore ad euro 10.000 euro incassati nell’anno, devono pubblicare sul proprio sito internet l’elenco di quanto ricevuto entro il prossimo 1° gennaio 2022.
Fra gli aiuti ricevuti vanno considerati sia i bonus in denaro che i crediti d’imposta erogati dallo Stato.
Si noti però che nel caso dei crediti d’imposta, essi sono comunicati dall’Agenzia delle Entrate al RNA l’anno successivo alla dichiarazione dei redditi; ad esempio, i crediti d’imposta utilizzati nell’anno 2020 saranno comunicati dall’Agenzia delle Entrate al RNA solo nel 2022. Pertanto, nel RNA al 31 dicembre 2021 non risultano gli aiuti ricevuti dall’impresa nel 2020 sotto forma di credito d’imposta.
Per tale motivo i crediti d’imposta utilizzati dall’impresa vanno inseriti nell’elenco dei contributi ricevuti ai sensi degli obblighi di trasparenza, sempre che la sommatoria fra il credito e gli altri aiuti superi l’ammontare sopra indicato.
VERIFICA AIUTI PRESENTI
Gli aiuti ricevuti dall’impresa che sono già presenti sul Registro Nazionale
degli Aiuti di Stato (RNA) non vanno
evidenziati, in quanto la trasparenza è stata già assolta dal RNA.
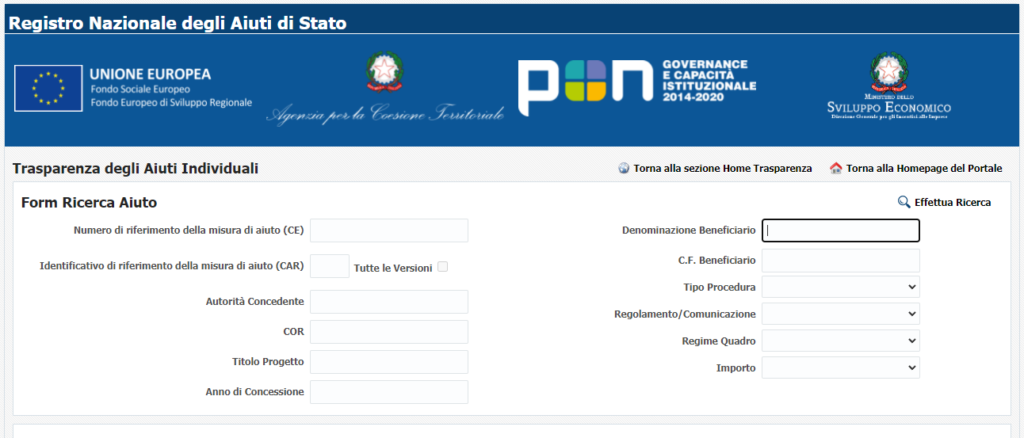
Per verificare la posizione personale si invita ad effettuare una ricerca sul
RNA al seguente indirizzo web https://www.rna.gov.it/RegistroNazionaleTrasparenza/faces/pages/TrasparenzaAiuto.jspx
dove potrebbero essere presenti aiuti registrati nel 2020. Nel caso in cui
l’impresa abbia ricevuto altri aiuti
rispetto a quelli presenti, è opportuno che vengano inseriti sul proprio
sito web.
COME PUBBLICARE
La pubblicazione dovrà avvenire attraverso i siti o i portali digitali.
Se le imprese obbligate alla pubblicazione non avessero un proprio sito web,
possono far pubblicare i dati di cui
sopra sul sito dell’Associazione di appartenenza (se iscritte).
Nel caso in cui si sia sprovvisti del sito internet , il riferimento ai portali
digitali conferma la possibilità dell’adempimento anche attraverso le eventuali
pagine personali (ex pagine facebook ?!).
Si suggerisce di stampare la pagina in cui avviene la pubblicazione e dargli
data certa
SANZIONI
La mancata pubblicazione può comportare una sanzione pari al 1% dei contributi
ricevuti con un minimo di Euro 2.000,00. Si può determinare la restituzione
delle somme ricevute ai soggetti eroganti se entro tre mesi dalla contestazione
il beneficiario non abbia provveduto ad adempiere agli obblighi di
pubblicazione delle informazioni ed al pagamento dell’importo contestato.
Cesena 28/12/2021
Cangini Ivan
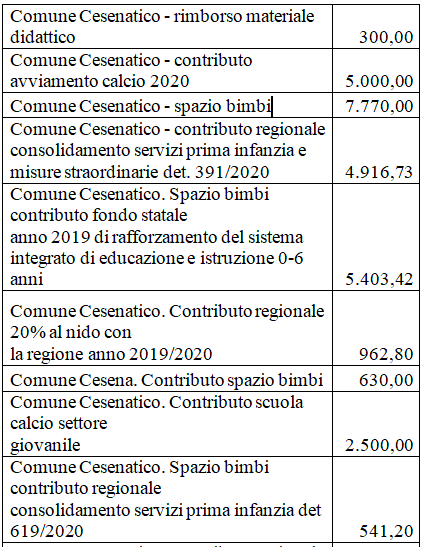
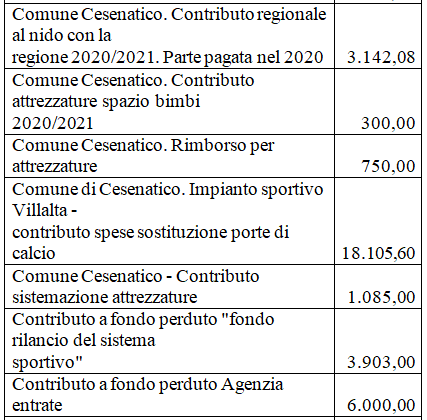
GRANATA SOCIETA’ COOP. SOCIALE CULTURALE SPORTIVA A R.L.
Sede legale: Via Cesenatico N. 708 CESENATICO (FC)
Iscritta al Registro Imprese della CCIAA DELLA ROMAGNA
C.F. e numero iscrizione: 00818740409
Iscritta al R.E.A. della CCIAA DELLA ROMAGNA n. FO – 172708
Partita IVA: 00818740409
altri da bilancio già in nota integrativa:
Lc
Meccanica sas di Luca Camillini & c.
P.Iva / C.F. : 04112350402
Sede: Via dell’Artigianato 5
Cervia (RA)
La formazione è uno strumento di competitività e di crescita delle imprese. Poter finanziare interamente la formazione gratuitamente è davvero un grande vantaggio per ogni azienda.
30-40 ore di formazione/consulenza in sede aziendale e possibilità da valutare di comprendere anche gli acquisti di attrezzature.
Per la docenza è possibile sia incaricare una figura individuata dall’azienda, sia richiedere la nostra consulenza, al fine di individuare un docente esperto e qualificato.
Per informazioni:
Ivan Cangini
tel. 0547 1902581
email: cangini@studiocangini.it